Ada sebuah satu kenyataan yang harus kita terima sebagai warga negara Indonesia. Apa itu ?
kita sudah masuk ke era Rupiah yang cenderung melemah.
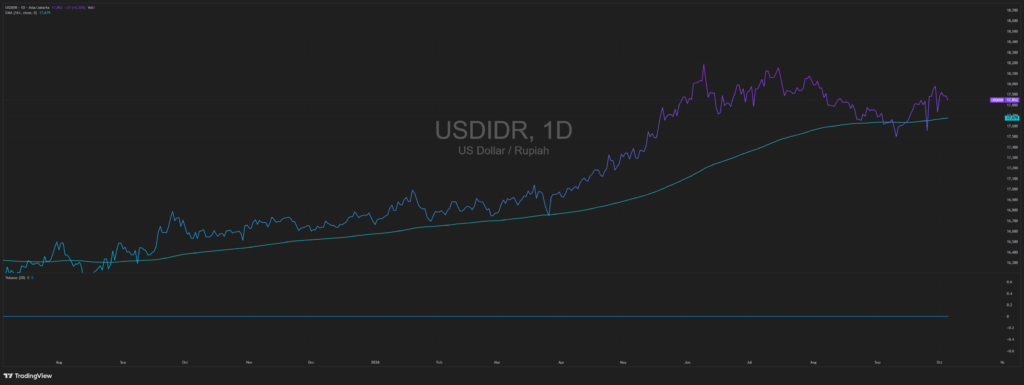
Kalau kita tarik grafik USD/IDR jauh ke belakang, sebenarnya ada satu perubahan yang cukup kelihatan: Rupiah sekarang punya kecenderungan melemah lebih lama dibanding periode sebelumnya.
Dulu, sekitar 2016 sampai 2022, pergerakan Rupiah masih relatif tenang. Memang bukan berarti selalu kuat, tapi kebanyakan masih berkutat di sekitar Rp13.000–Rp14.000-an per dolar.
Ketika perang dagang Amerika Serikat dan China terjadi pada 2019, Rupiah sempat tertekan. Begitu juga saat pandemi menghantam pada 2020. Tapi setelah kondisi mulai normal, Rupiah masih punya kemampuan untuk kembali ke sekitar Rp14.000-an.
Sekarang ceritanya agak berbeda.
Sejak 2023, kita mulai terbiasa melihat angka yang dulu terasa “mahal”. Rp15.000 mulai biasa. Lalu Rp16.000. Setelah itu Rp17.000. Bahkan sekarang kita sudah melihat Rupiah bergerak di sekitar Rp18.000 per dolar.
Yang perlu diperhatikan bukan cuma angkanya, tapi seberapa cepat perubahan itu terjadi.
Dalam waktu kurang lebih tiga tahun, level yang sebelumnya terasa ekstrem perlahan justru mulai terlihat biasa.
Pertanyaannya kemudian sederhana: jangan-jangan Rp17.000–Rp18.000 memang sedang menuju “normal baru” untuk Rupiah?
Kalau iya, dampaknya tentu nggak berhenti di layar aplikasi trading atau berita ekonomi.
Kita semua bakal merasakannya.
Dolar naik berarti barang yang bergantung pada impor punya potensi ikut naik. Bahan baku impor bisa lebih mahal. Harga elektronik, gadget, kendaraan, sampai berbagai produk yang komponennya berasal dari luar negeri bisa ikut terdorong.
Jadi jangan heran kalau pelan-pelan biaya hidup terasa makin berat.
Di sinilah Bank Indonesia juga menghadapi dilema.
Ketika Rupiah terus mendapat tekanan, salah satu langkah yang bisa dilakukan adalah menjaga daya tarik Rupiah lewat kebijakan suku bunga. Tapi menaikkan bunga juga bukan solusi yang bebas risiko.
Bunga kredit bisa ikut naik. Cicilan rumah dan kendaraan makin berat. Orang jadi berpikir dua kali untuk mengambil kredit. Perusahaan pun bisa menunda ekspansi karena biaya pinjaman makin mahal.
Kalau kondisi seperti ini berlangsung cukup lama, bank juga harus menghadapi risiko meningkatnya kredit bermasalah atau NPL.
Jadi masalah Rupiah sebenarnya bukan cuma soal “dolar naik, Rupiah turun.”
Efeknya bisa merembet ke kehidupan kita sehari-hari.
Lantas, kita harus ngapain?
Menurut saya, bukan waktunya panik. Tapi juga bukan waktunya hidup seolah-olah kondisi ekonomi akan selalu baik-baik saja.
Kalau Rupiah memang memasuki fase yang lebih lemah dan suku bunga cenderung tinggi, pola hidup kita juga harus mulai menyesuaikan.
Bukan berarti harus pelit. Tapi mulai bedakan mana yang butuh dan mana yang cuma pengen.
Kalau punya utang, terutama yang bunganya tinggi, mulai pikirkan bagaimana cara menguranginya. Jangan terlalu gampang menambah cicilan hanya demi mengikuti gaya hidup.
Dan satu hal yang sering dilupakan: hemat saja nggak cukup.
Kita juga harus memikirkan bagaimana caranya pendapatan bisa ikut naik.
Karena kalau harga barang terus naik sementara penghasilan kita segitu-segitu saja, daya beli sebenarnya sedang turun tanpa kita sadari.
Uang di rekening mungkin masih Rp100 juta.
Tapi kalau beberapa tahun kemudian harga barang naik jauh, Rp100 juta yang sama sudah nggak punya tenaga beli seperti hari ini.
Jadi di era Rupiah yang semakin lemah, tantangannya bukan cuma bagaimana punya uang.
Tapi bagaimana caranya uang kita nggak kehilangan daya beli.


