Ketika rupiah melemah, yang ramai dibahas biasanya Bank Indonesia, cadangan devisa, dan intervensi pasar. Seolah-olah urusan dolar hanya milik pemerintah, bank, dan orang yang suka trading valuta asing.
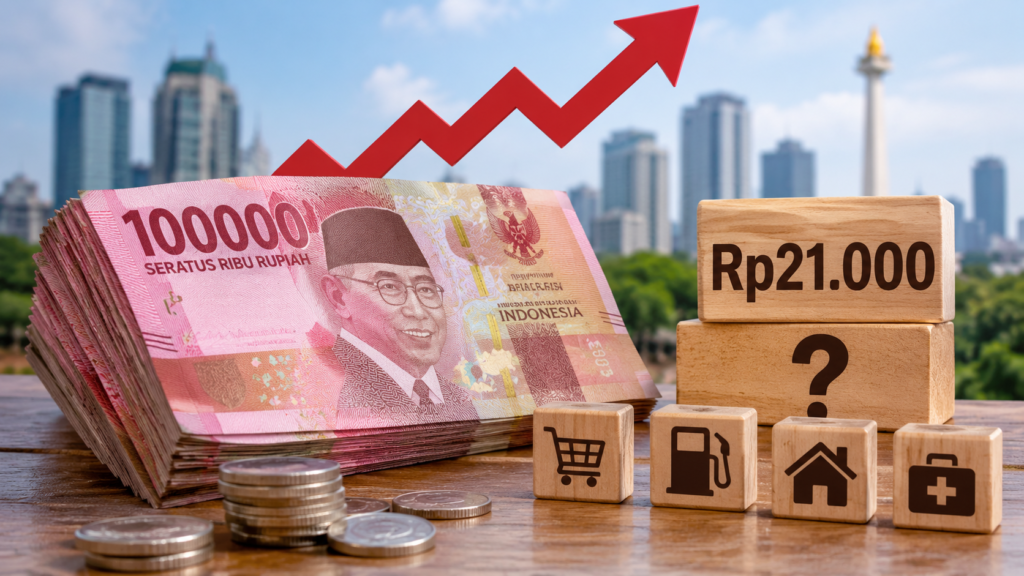
Padahal, kalau dolar suatu hari menyentuh Rp21.000, tagihannya tidak berhenti di layar perdagangan. Ia bisa masuk ke biaya produksi, harga barang, cicilan perusahaan, sampai belanja rumah tangga.
Per 30 Oktober 2026, JISDOR Bank Indonesia berada di Rp18.138 per dolar AS. Jadi, Rp21.000 adalah skenario pelemahan sekitar 15,8% dari posisi itu—bukan ramalan bahwa angka tersebut pasti terjadi. Sebagai pembanding, asumsi kurs APBN 2026 adalah Rp16.500. Jaraknya cukup besar.
Tagihan pertama: perusahaan yang mengimpor
Menurut BPS, impor Indonesia pada 2025 mencapai US$241,36 miliar. Sekitar 70,11% berupa bahan baku dan bahan penolong. Artinya, banyak industri lokal masih membutuhkan barang dari luar negeri untuk memproduksi barang yang kita konsumsi.
Ambil contoh perusahaan yang harus membayar impor US$1 juta. Pada kurs Rp18.138, tagihannya sekitar Rp18,14 miliar. Jika dolar menjadi Rp21.000, tagihan yang sama berubah menjadi Rp21 miliar. Ada tambahan biaya sekitar Rp2,86 miliar, tanpa menambah satu unit pun bahan baku.
Perusahaan punya pilihan: menanggungnya lewat margin yang lebih tipis, mencari pemasok lain, atau menaikkan harga. Dalam banyak kasus, konsumen akhirnya ikut membayar. Tidak harus besok pagi, tetapi tekanan itu bisa merambat saat kontrak dan persediaan diperbarui.
Konsumen tidak membeli dolar, tapi tetap kena
Kita tidak perlu punya rekening valas untuk merasakan pelemahan rupiah. Obat, komponen elektronik, mesin, bahan kimia, pakan ternak, hingga sejumlah bahan pangan punya rantai pasok yang terhubung dengan impor.
Kalau biaya produksi dan distribusi naik, harga di rak bisa ikut naik. Kalau perusahaan memilih tidak menaikkan harga, margin dan kemampuan ekspansinya yang tertekan. Perekrutan atau investasi pun bisa ditunda.
Dampaknya bukan cuma inflasi, tetapi juga peluang kerja dan daya beli. Sementara gaji tidak otomatis naik setiap kali dolar naik.
Perusahaan berutang dolar ikut diuji
Misalnya perusahaan memiliki utang US$100 juta. Pada kurs Rp18.138, nilai pokoknya setara Rp1,81 triliun. Pada Rp21.000, nilainya menjadi Rp2,1 triliun—selisih sekitar Rp286 miliar dalam hitungan rupiah.
Tidak semua perusahaan terpukul sama. Eksportir yang menerima pendapatan dolar, perusahaan yang punya lindung nilai, atau kas valas bisa lebih terlindungi. Tetapi perusahaan berpendapatan rupiah dengan kewajiban dolar menghadapi risiko nyata.
Jadi, siapa yang diuntungkan?
Sebagian eksportir bisa diuntungkan karena penerimaan dolar menjadi lebih besar saat dikonversi ke rupiah. Namun keuntungan itu tidak otomatis. Jika bahan bakunya impor atau utangnya juga dalam dolar, sebagian manfaatnya bisa hilang.
Rupiah Rp21.000 bukan sekadar cerita tentang siapa yang untung dari kurs. Ini soal siapa yang punya perlindungan dan siapa yang tidak.
Perusahaan besar bisa melakukan hedging. Investor bisa mengatur portofolio. Rumah tangga berpenghasilan tetap sering kali hanya bisa menyesuaikan belanja.
Saya tidak mengatakan rupiah pasti mencapai Rp21.000, atau angka itu otomatis berarti krisis. Tetapi pelemahan mata uang punya biaya nyata. Dan sering kali, orang yang paling cepat merasakannya bukan mereka yang bertransaksi jutaan dolar.
Melainkan orang yang setiap akhir bulan hanya berharap gajinya masih cukup sampai tanggal gajian berikutnya.


