Saya Sudah 15 Tahun di Pasar Modal, Saya Mau Kamu Tau Ini.

Kalau saya bisa kembali ke tahun pertama saya mengenal pasar modal, ada satu hal yang ingin saya ubah.

Bukan memilih saham yang lebih bagus.

Bukan juga mencari titik beli paling bawah.

Saya ingin mengubah cara saya memandang uang.

Lima belas tahun di pasar modal mengajarkan saya satu hal yang agak menyebalkan: semakin lama berada di bursa, semakin kita sadar bahwa pasar saham tidak sesederhana yang terlihat di layar.

Hari ini informasi jauh lebih mudah didapat. Jumlah investor Indonesia juga sudah melonjak luar biasa. Data KSEI menunjukkan jumlah SID pasar modal mencapai 27,75 juta pada akhir Mei 2026. Angka itu naik 36,82% dibandingkan akhir 2025.

Menariknya, semakin banyak orang masuk pasar bukan berarti semuanya menjadi lebih rasional.

Sebaliknya, saya melihat semakin banyak orang masuk pasar dengan ekspektasi yang terlalu tinggi.

Baru punya rekening saham, sudah ingin menemukan multibagger.

Baru belajar candlestick, sudah bicara seolah-olah tahu ke mana bandar akan membawa harga besok pagi.

Saya tidak menyalahkan mereka. Saya juga pernah melewati fase itu.
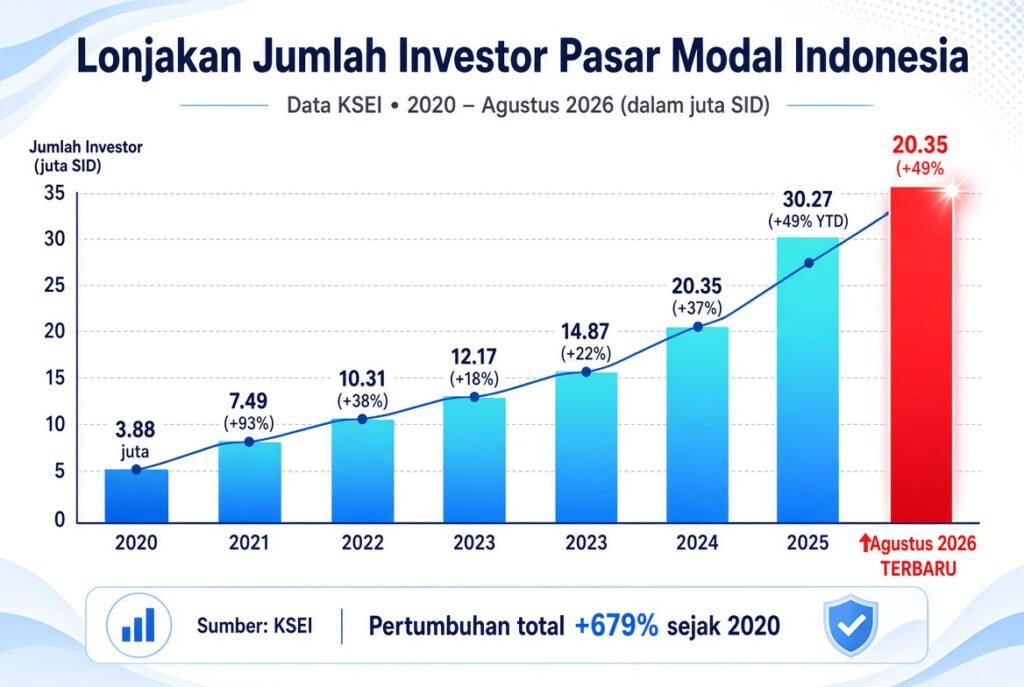
Data jumlah lonjakan Pasar Modal Indonesia

Tetapi kalau saya diberi Rp100 juta dan kesempatan mengulang tahun pertama saya, saya akan jauh lebih hati-hati.

Saya Tidak Akan Mengejar Saham yang Sedang Terbang

Ini mungkin terdengar kontradiktif.

Sebab sebagian besar investor masuk pasar memang karena ingin mencari saham yang naik.

Masalahnya, kita sering terlambat membedakan antara peluang dan euforia.

Lihat kondisi pasar sekarang.

Pada 28 Agustus 2026, IHSG ditutup di 6.518,12 setelah sehari sebelumnya melonjak 1,81% ke 6.521,75. Namun di balik rebound tersebut, pasar masih menghadapi ketidakpastian global, sentimen domestik, dan tekanan yang belum sepenuhnya hilang.

Inilah yang sering tidak dipahami investor pemula.

Kenaikan 1%-2% dalam satu atau dua hari tidak otomatis berarti tren sudah berubah.

Tetapi ketika melihat layar hijau, otak manusia memang punya kebiasaan buruk: langsung mencari alasan untuk membeli.

Saya dulu juga begitu.

Sekarang saya lebih sering bertanya:

“Apa alasan saya membeli kalau harga justru bergerak berlawanan besok?”

Kalau jawabannya tidak jelas, mungkin saya memang belum siap membeli.

Dengan Rp100 Juta, Saya Akan Menyimpan Cash

Kalau kembali ke tahun pertama, saya tidak akan memasukkan seluruh modal ke pasar.

Sebagai contoh sederhana, Rp100 juta bisa saya bagi:

AlokasiNilai
Saham perusahaan yang dipahamiRp60 juta
CashRp20 juta
Posisi berisiko tinggi / tradingRp20 juta

Ini bukan formula sakti.

Tetapi ada satu hal yang saya pahami setelah bertahun-tahun: cash bukan berarti tidak melakukan apa-apa.

Cash memberi kita opsi.

Ketika pasar jatuh dan orang lain sibuk panik, kita masih punya peluru.

Coba hitung.

Rp100 juta turun 30% menjadi Rp70 juta.

Untuk kembali ke Rp100 juta, kita membutuhkan kenaikan sekitar 42,86%.

Jadi kerugian bukan perkara angka yang hilang di aplikasi.

Kerugian mengubah matematika permainan.

Itulah kenapa menjaga modal jauh lebih penting daripada terlihat pintar ketika pasar sedang bullish.

Saya Akan Lebih Peduli pada Harga daripada Cerita

Salah satu pelajaran paling mahal adalah memahami bahwa perusahaan bagus belum tentu menjadi investasi bagus pada sembarang harga.

Perusahaan menghasilkan laba Rp10 miliar.

Nilai pasar Rp100 miliar.

Secara sederhana, kita sedang membayar 10 kali laba.

Kemudian karena euforia harga naik menjadi Rp200 miliar, sementara laba belum berubah.

Sekarang kita membayar 20 kali laba.

Bisnisnya sama.

Manajemennya sama.

Pabriknya sama.

Tetapi investasinya sudah jauh berbeda.

Sayangnya, investor sering jatuh cinta pada cerita dan lupa menghitung harga.

“Prospeknya besar.”

“Industrinya masa depan.”

“Ada aksi korporasi.”

“Katanya ada investor strategis.”

Semua bisa benar.

Tetapi tetap ada satu pertanyaan yang lebih penting:

“Sudah tercermin di harga atau belum?”

Saya Juga Akan Belajar MSCI Lebih Cepat

Dulu, saya mungkin akan menganggap MSCI sebagai urusan fund manager besar.

Sekarang saya tahu investor ritel juga perlu memahami dampaknya.

Pada 2026, MSCI masih mempertahankan pembekuan kenaikan Foreign Inclusion Factors dan Number of Shares untuk saham Indonesia, tidak menerapkan penambahan ke MSCI Investable Market Indexes, serta tidak melakukan migrasi naik antar-segmen indeks. MSCI juga terus memperhatikan persoalan transparansi kepemilikan, free float, dan potensi coordinated trading.

Bahkan MSCI menyatakan bahwa jika kemajuan yang kredibel tidak terlihat pada review November 2026, mereka dapat mempertimbangkan berbagai opsi, termasuk konsultasi mengenai kemungkinan perubahan klasifikasi Indonesia dari Emerging Market ke Frontier Market.

Kenapa investor ritel harus peduli?

Karena pasar saham bukan hanya soal laba perusahaan.

Ada struktur pemegang saham.

Ada free float.

Ada likuiditas.

Ada investor asing.

Ada indeks.

Dan semua itu bisa memengaruhi permintaan terhadap suatu saham.

Investor yang hanya melihat grafik harga mungkin terlambat memahami penyebab kenapa harga bergerak.

Musuh Terbesar Saya Ternyata Bukan Bandar

Ini mungkin bagian paling lucu sekaligus paling menyakitkan.

Semakin lama di pasar, saya semakin malas mendengar kalimat:

“Bandarnya lagi akumulasi.”

“Bandarnya lagi goreng.”

“Bandarnya belum keluar.”

Mungkin benar.

Tapi bisa juga tidak.

Kadang kita menyebut “bandar” hanya karena tidak mau mengakui bahwa kita membeli saham terlalu mahal.

Saham naik 30% setelah kita beli?

“Wah, smart money masuk.”

Saham turun 25%?

“Kayaknya distribusi.”

Lalu apa yang terjadi kalau turun 50%?

“Bandarnya jahat.”

Kadang masalahnya bukan bandar.

Kadang masalahnya ya kita sendiri.

Ini terdengar sederhana, tetapi psikologi justru menjadi salah satu lawan terbesar investor.

Kita mencari informasi yang membenarkan keputusan kita sendiri. Kalau sudah punya saham, berita negatif terasa seperti gangguan. Kalau belum punya, berita positif terasa seperti sinyal untuk mengejar.

Padahal tugas investor bukan mencari informasi yang membuat kita nyaman.

Tugas investor adalah mencari alasan yang bisa membuat kita berubah pikiran.

Kalau Bisa Mengulang, Saya Akan Mengejar Compound

Misalnya Rp100 juta tumbuh rata-rata 10% per tahun dan seluruh keuntungan terus diputar.

Setelah 10 tahun, secara matematis nilainya menjadi sekitar Rp259 juta.

Bagi sebagian orang, angka itu mungkin terasa biasa.

Tidak viral.

Tidak membuat grup WhatsApp heboh.

Tapi justru itu yang saya cari sekarang.

Karena setelah 15 tahun, saya tidak lagi terlalu tertarik pada saham yang membuat saya terlihat pintar.

Saya lebih tertarik pada strategi yang membuat modal saya tetap hidup.

Pasar akan selalu menawarkan saham yang katanya “akan naik”.

Akan selalu ada cerita baru.

Akan selalu ada orang yang merasa tahu sesuatu lebih dulu.

Dan akan selalu ada investor yang mengejar harga karena takut ketinggalan.

Saya juga pernah menjadi bagian dari kelompok itu.

Kalau bisa mengulang ke tahun pertama, saya akan melakukan satu hal yang jauh lebih sederhana:

Saya akan belajar lebih banyak tentang risiko daripada tentang cara mencari cuan.

Karena ternyata, menjadi investor bukan soal berapa kali kita menemukan saham yang naik.

Melainkan berapa lama kita mampu bertahan ketika ternyata analisis kita salah.

Dulu saya ingin mencari saham yang membuat Rp100 juta menjadi Rp1 miliar.

Sekarang saya lebih menghargai kemampuan menjaga Rp100 juta tetap ada.

Kedengarannya tidak spektakuler.

Tetapi setelah 15 tahun, saya justru tahu:

di pasar modal, bertahan adalah bentuk kemenangan yang sering baru dihargai setelah semuanya terlambat.

Facebook
X
Telegram
WhatsApp
Threads

Baca Juga :

Saya Sudah 15 Tahun di Pasar Modal, Saya Mau Kamu Tau Ini.

Kalau saya bisa kembali ke tahun pertama saya mengenal pasar modal, ada satu hal yang ingin saya ubah.

Bukan memilih saham yang lebih bagus.

Bukan juga mencari titik beli paling bawah.

Saya ingin mengubah cara saya memandang uang.

Lima belas tahun di pasar modal mengajarkan saya satu hal yang agak menyebalkan: semakin lama berada di bursa, semakin kita sadar bahwa pasar saham tidak sesederhana yang terlihat di layar.

Hari ini informasi jauh lebih mudah didapat. Jumlah investor Indonesia juga sudah melonjak luar biasa. Data KSEI menunjukkan jumlah SID pasar modal mencapai 27,75 juta pada akhir Mei 2026. Angka itu naik 36,82% dibandingkan akhir 2025.

Menariknya, semakin banyak orang masuk pasar bukan berarti semuanya menjadi lebih rasional.

Sebaliknya, saya melihat semakin banyak orang masuk pasar dengan ekspektasi yang terlalu tinggi.

Baru punya rekening saham, sudah ingin menemukan multibagger.

Baru belajar candlestick, sudah bicara seolah-olah tahu ke mana bandar akan membawa harga besok pagi.

Saya tidak menyalahkan mereka. Saya juga pernah melewati fase itu.

Data jumlah lonjakan Pasar Modal Indonesia

Tetapi kalau saya diberi Rp100 juta dan kesempatan mengulang tahun pertama saya, saya akan jauh lebih hati-hati.

Saya Tidak Akan Mengejar Saham yang Sedang Terbang

Ini mungkin terdengar kontradiktif.

Sebab sebagian besar investor masuk pasar memang karena ingin mencari saham yang naik.

Masalahnya, kita sering terlambat membedakan antara peluang dan euforia.

Lihat kondisi pasar sekarang.

Pada 28 Agustus 2026, IHSG ditutup di 6.518,12 setelah sehari sebelumnya melonjak 1,81% ke 6.521,75. Namun di balik rebound tersebut, pasar masih menghadapi ketidakpastian global, sentimen domestik, dan tekanan yang belum sepenuhnya hilang.

Inilah yang sering tidak dipahami investor pemula.

Kenaikan 1%-2% dalam satu atau dua hari tidak otomatis berarti tren sudah berubah.

Tetapi ketika melihat layar hijau, otak manusia memang punya kebiasaan buruk: langsung mencari alasan untuk membeli.

Saya dulu juga begitu.

Sekarang saya lebih sering bertanya:

“Apa alasan saya membeli kalau harga justru bergerak berlawanan besok?”

Kalau jawabannya tidak jelas, mungkin saya memang belum siap membeli.

Dengan Rp100 Juta, Saya Akan Menyimpan Cash

Kalau kembali ke tahun pertama, saya tidak akan memasukkan seluruh modal ke pasar.

Sebagai contoh sederhana, Rp100 juta bisa saya bagi:

AlokasiNilai
Saham perusahaan yang dipahamiRp60 juta
CashRp20 juta
Posisi berisiko tinggi / tradingRp20 juta

Ini bukan formula sakti.

Tetapi ada satu hal yang saya pahami setelah bertahun-tahun: cash bukan berarti tidak melakukan apa-apa.

Cash memberi kita opsi.

Ketika pasar jatuh dan orang lain sibuk panik, kita masih punya peluru.

Coba hitung.

Rp100 juta turun 30% menjadi Rp70 juta.

Untuk kembali ke Rp100 juta, kita membutuhkan kenaikan sekitar 42,86%.

Jadi kerugian bukan perkara angka yang hilang di aplikasi.

Kerugian mengubah matematika permainan.

Itulah kenapa menjaga modal jauh lebih penting daripada terlihat pintar ketika pasar sedang bullish.

Saya Akan Lebih Peduli pada Harga daripada Cerita

Salah satu pelajaran paling mahal adalah memahami bahwa perusahaan bagus belum tentu menjadi investasi bagus pada sembarang harga.

Perusahaan menghasilkan laba Rp10 miliar.

Nilai pasar Rp100 miliar.

Secara sederhana, kita sedang membayar 10 kali laba.

Kemudian karena euforia harga naik menjadi Rp200 miliar, sementara laba belum berubah.

Sekarang kita membayar 20 kali laba.

Bisnisnya sama.

Manajemennya sama.

Pabriknya sama.

Tetapi investasinya sudah jauh berbeda.

Sayangnya, investor sering jatuh cinta pada cerita dan lupa menghitung harga.

“Prospeknya besar.”

“Industrinya masa depan.”

“Ada aksi korporasi.”

“Katanya ada investor strategis.”

Semua bisa benar.

Tetapi tetap ada satu pertanyaan yang lebih penting:

“Sudah tercermin di harga atau belum?”

Saya Juga Akan Belajar MSCI Lebih Cepat

Dulu, saya mungkin akan menganggap MSCI sebagai urusan fund manager besar.

Sekarang saya tahu investor ritel juga perlu memahami dampaknya.

Pada 2026, MSCI masih mempertahankan pembekuan kenaikan Foreign Inclusion Factors dan Number of Shares untuk saham Indonesia, tidak menerapkan penambahan ke MSCI Investable Market Indexes, serta tidak melakukan migrasi naik antar-segmen indeks. MSCI juga terus memperhatikan persoalan transparansi kepemilikan, free float, dan potensi coordinated trading.

Bahkan MSCI menyatakan bahwa jika kemajuan yang kredibel tidak terlihat pada review November 2026, mereka dapat mempertimbangkan berbagai opsi, termasuk konsultasi mengenai kemungkinan perubahan klasifikasi Indonesia dari Emerging Market ke Frontier Market.

Kenapa investor ritel harus peduli?

Karena pasar saham bukan hanya soal laba perusahaan.

Ada struktur pemegang saham.

Ada free float.

Ada likuiditas.

Ada investor asing.

Ada indeks.

Dan semua itu bisa memengaruhi permintaan terhadap suatu saham.

Investor yang hanya melihat grafik harga mungkin terlambat memahami penyebab kenapa harga bergerak.

Musuh Terbesar Saya Ternyata Bukan Bandar

Ini mungkin bagian paling lucu sekaligus paling menyakitkan.

Semakin lama di pasar, saya semakin malas mendengar kalimat:

“Bandarnya lagi akumulasi.”

“Bandarnya lagi goreng.”

“Bandarnya belum keluar.”

Mungkin benar.

Tapi bisa juga tidak.

Kadang kita menyebut “bandar” hanya karena tidak mau mengakui bahwa kita membeli saham terlalu mahal.

Saham naik 30% setelah kita beli?

“Wah, smart money masuk.”

Saham turun 25%?

“Kayaknya distribusi.”

Lalu apa yang terjadi kalau turun 50%?

“Bandarnya jahat.”

Kadang masalahnya bukan bandar.

Kadang masalahnya ya kita sendiri.

Ini terdengar sederhana, tetapi psikologi justru menjadi salah satu lawan terbesar investor.

Kita mencari informasi yang membenarkan keputusan kita sendiri. Kalau sudah punya saham, berita negatif terasa seperti gangguan. Kalau belum punya, berita positif terasa seperti sinyal untuk mengejar.

Padahal tugas investor bukan mencari informasi yang membuat kita nyaman.

Tugas investor adalah mencari alasan yang bisa membuat kita berubah pikiran.

Kalau Bisa Mengulang, Saya Akan Mengejar Compound

Misalnya Rp100 juta tumbuh rata-rata 10% per tahun dan seluruh keuntungan terus diputar.

Setelah 10 tahun, secara matematis nilainya menjadi sekitar Rp259 juta.

Bagi sebagian orang, angka itu mungkin terasa biasa.

Tidak viral.

Tidak membuat grup WhatsApp heboh.

Tapi justru itu yang saya cari sekarang.

Karena setelah 15 tahun, saya tidak lagi terlalu tertarik pada saham yang membuat saya terlihat pintar.

Saya lebih tertarik pada strategi yang membuat modal saya tetap hidup.

Pasar akan selalu menawarkan saham yang katanya “akan naik”.

Akan selalu ada cerita baru.

Akan selalu ada orang yang merasa tahu sesuatu lebih dulu.

Dan akan selalu ada investor yang mengejar harga karena takut ketinggalan.

Saya juga pernah menjadi bagian dari kelompok itu.

Kalau bisa mengulang ke tahun pertama, saya akan melakukan satu hal yang jauh lebih sederhana:

Saya akan belajar lebih banyak tentang risiko daripada tentang cara mencari cuan.

Karena ternyata, menjadi investor bukan soal berapa kali kita menemukan saham yang naik.

Melainkan berapa lama kita mampu bertahan ketika ternyata analisis kita salah.

Dulu saya ingin mencari saham yang membuat Rp100 juta menjadi Rp1 miliar.

Sekarang saya lebih menghargai kemampuan menjaga Rp100 juta tetap ada.

Kedengarannya tidak spektakuler.

Tetapi setelah 15 tahun, saya justru tahu:

di pasar modal, bertahan adalah bentuk kemenangan yang sering baru dihargai setelah semuanya terlambat.

Facebook
X
Telegram
WhatsApp
Threads
Scroll to Top